
Mercado Libre convirtió el crecimiento en rentabilidad

hace 23 horas
2 min de lectura

Mercado Libre es el líder de e-commerce y fintech de América Latina y opera un ecosistema integrado de marketplace, pagos (Mercado Pago), logística, crédito y publicidad.
Brasil aporta más de la mitad de los ingresos; México y Argentina el resto. Cierra cerca de los 1.931 dólares por acción, con una capitalización de unos 98 mil millones de dólares. Y es la tercera empresa más valiosa de América Latina, por arriba están Petrobras y Grupo México.
El negocio combina crecimiento alto con márgenes comprimidos a propósito. En el segundo trimestre de 2026, los ingresos netos más ingresos financieros llegaron a 10 mil 170 millones de dólares (+50 por ciento interanual), lo que se supone que el primer trimestre estuvo por encima de esas cifras.
El ingreso operativo fue de 683 millones de dólares (margen 6.7 por ciento) y la utilidad neta de 466 millones de dólares. La compañía prioriza la escala, envíos más baratos o gratis, crédito y captación de usuarios por sobre la rentabilidad a corto plazo. El resultado: crecimiento de ingresos entre los más altos de los últimos años, con presión visible en los márgenes y en el flujo de caja libre.
El consenso para 2026 apunta a unos 41 mil 500 millones de dólares a 41 mil 700 millones de dólares y para 2027 a unos 53 mil millones de dólares. El EPS o beneficio por acción estimado ronda entre 38 dólares y 39 dólares este año, así como entre 55 dólares y 57 dólares el próximo.
Los analistas, en conjunto, califican la acción como Buy con precio objetivo promedio cercano a 2 mil 256 dólares y 2 mil 300 dólares (alza de 17 por ciento respecto al precio actual).
El escenario base es un crecimiento de ingresos de 25-40 por ciento en los próximos años, con recuperación gradual de márgenes cuando las inversiones en logística y Fintech maduren. El riesgo es que la compresión de márgenes se prolongue más de lo esperado o que el crecimiento se desacelere por competencia o macro.

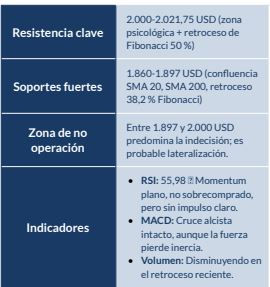
El análisis técnico diario para MercadoLibre muestra un precio actual de mil 936.20 dólares navegando justo por encima de la media móvil de 200 días, con resistencia psicológica y técnica en la zona de 2 mil dólares a 2 mil 021.75 dólares. La tendencia es alcista, pero la consolidación y la señal de debilidad cerca de máximos evidencian un “campo de batalla” clave para el próximo gran movimiento.
Lee: El precio del diésel estadounidense toca un nivel récord por las interrupciones en el suministro
MercadoLibre cotiza ligeramente sobre la SMA 200 (mil 861.68 dólares), confirmando un giro de tendencia a largo plazo hacia el alza. Sin embargo, la fuerza alcista enfrenta obstáculos claros:
Meli no es una acción barata ni de bajo riesgo. Es una apuesta de crecimiento de calidad sobre Amazon + PayPal de América Latina. Tiene sentido para un horizonte de varios años si se acepta la volatilidad y se monitorean de cerca los márgenes, la calidad del crédito y la participación en Brasil. No es un título para quien busca dividendos o estabilidad de corto plazo.
Escribe Jaime Landín, analista económico y operador bursátil, para ActivTrades
Aquí descarga la revista ActiviTrades para que conozcas más del trading 


Comentarios